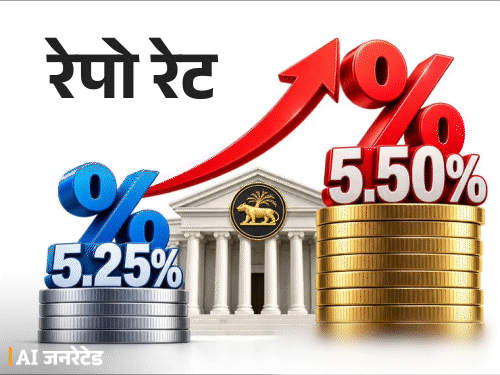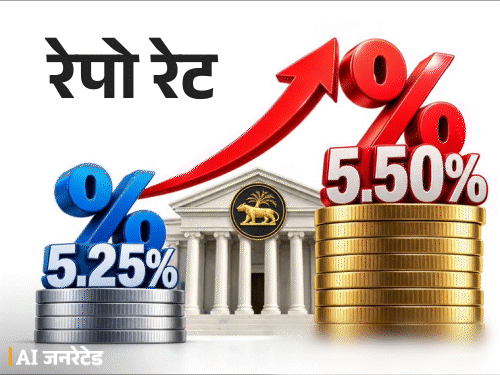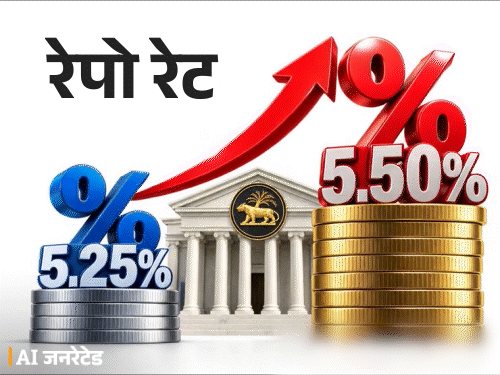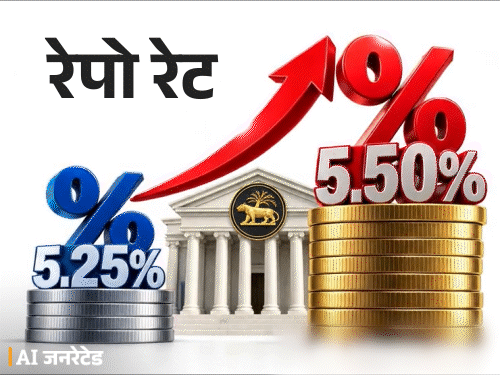
तुम्ही घर, गाडी किंवा वैयक्तिक गरजांसाठी कर्ज घेण्याचा विचार करत असाल, तर येत्या काही दिवसांत तुमचा आर्थिक भार वाढू शकतो. याचे कारण म्हणजे RBI रेपो दर 5.25% वरून वाढवून 5.50% करू शकते. रेपो दर वाढल्यास असे चार वर्षांनंतर प्रथमच होईल. RBIच्या मॉनिटरी पॉलिसी कमिटी अर्थात MPCची तीन दिवस चाललेली बैठक संपल्यानंतर गव्हर्नर संजय मल्होत्रा आज 7 ऑक्टोबर रोजी नवीन व्याजदरांची माहिती देतील. मात्र, सर्व बँका RBIने सांगितलेल्या दरांनुसार व्याजदर समान ठेवत नाहीत. त्या आपल्या खर्चाचा आणि बाजारातील परिस्थितीचा विचार करून त्यात थोडा बदल करू शकतात. आता 3 प्रश्नांच्या उत्तरांमधून रेपो दराशी संबंधित महत्त्वाच्या गोष्टी जाणून घ्या प्रश्न 1: रेपो दर म्हणजे काय? उत्तर: रेपो दर ही ती व्याजदर आहे, ज्या दराने RBI बँकांना अल्प कालावधीसाठी कर्ज देते. याच दराच्या आधारे बँका त्यांच्या कर्जावरील व्याजदर ठरवतात. RBI ची मॉनिटरी पॉलिसी कमिटी, म्हणजेच MPC, दर दोन महिन्यांनी याचा आढावा घेते. प्रश्न २: रेपो दर बदलल्याने EMI वर काय परिणाम होतो? उत्तर: रेपो दर वाढला, तर बँकांसाठी कर्ज महाग होते. अशा परिस्थितीत बँकाही कर्ज महाग करतात. याउलट, रेपो दर कमी झाल्यास कर्ज स्वस्त होण्याची आणि EMI कमी होण्याची शक्यता असते. मात्र, याचा परिणाम फक्त त्या कर्जांवर होतो, ज्यांचा व्याजदर रेपो दराशी जोडलेला असतो. प्रश्न ३: रेपो दर आणि महागाईचा काय संबंध? उत्तर: महागाई वाढते, तेव्हा RBI अनेकदा रेपो दर वाढवते किंवा तो कमी करत नाही. यामुळे बँकांसाठी कर्ज महाग होते. बँकाही कर्जावर अधिक व्याज आकारतात. अशा परिस्थितीत लोक कमी कर्ज घेतात आणि खर्चही कमी करतात. यामुळे महागाईवर नियंत्रण ठेवण्यास मदत होते. त्याचवेळी, जेव्हा महागाई कमी होते, तेव्हा RBI रेपो रेट कमी करते. यामुळे कर्जे स्वस्त होतात आणि लोक अधिक खर्च व गुंतवणूक करतात. 2026 मध्ये 3 बैठकांत व्याजदर बदल नाही 2026 मध्ये आतापर्यंत RBI च्या 3 बैठका झाल्या आहेत. एप्रिल, जून आणि ऑगस्टमध्ये झालेल्या तिन्ही बैठकींत रेपो रेट 5.25% वरच कायम ठेवण्यात आला. म्हणजेच सलग तिसऱ्यांदा व्याजदरात कोणताही बदल झाला नाही. नॉलेज बॉक्स: रेपो रेटची संकल्पना कुठून आली 1917 मध्ये पहिल्या महायुद्धाच्या काळात बँकांवरील करांचा बोजा वाढला होता. त्यामुळे त्यांच्यासाठी कर्ज घेणे महाग होत होते. कर टाळण्यासाठी आणि बँकांना सहजपणे पैसे उपलब्ध करून देण्यासाठी फेडने रेपो प्रणाली सुरू केली. कालांतराने नियम बदलले: कोण सहभागी होऊ शकतो: सुरुवातीला केवळ सदस्य बँकांचा सहभाग होता. त्यानंतर 1950च्या दशकात प्राथमिक डीलर्स सहभागी झाले आणि आज बँका व डीलर्स दोघेही यात सहभागी आहेत. व्याजदर: सुरुवातीला हा निश्चित डिस्काउंट रेटवर अवलंबून होता. त्यानंतर तो बाजारातील दरांशी जोडला गेला आणि आता अमेरिकेची FOMC समिती तो निश्चित करते. तारण: सुरुवातीला सरकारी आणि वॉर बाँड्स तारण म्हणून ठेवले जात होते. नंतर ट्रेझरी सिक्युरिटीज आणि 1999 नंतर मॉर्गेजशी संबंधित बाँड्सही स्वीकारले जाऊ लागले. आजची स्थिती: 1917 पासून आजपर्यंत रेपोची रचना पूर्णपणे बदलली आहे. आता अमेरिकेच्या अर्थव्यवस्थेत आणि बँकिंग व्यवस्थेत पैशांचा प्रवाह, म्हणजेच लिक्विडिटी, नियंत्रित करण्याचे हे सर्वात महत्त्वाचे साधन आहे.
Source link
कर्ज घेणे महाग होऊ शकते, EMI ही वाढेल:4 वर्षांत प्रथमच रेपो दर वाढू शकतो, RBI गव्हर्नर आज व्याजदरांची करणार घोषणा