नवी दिल्ली3 मिनिटांपूर्वी
- कॉपी लिंक
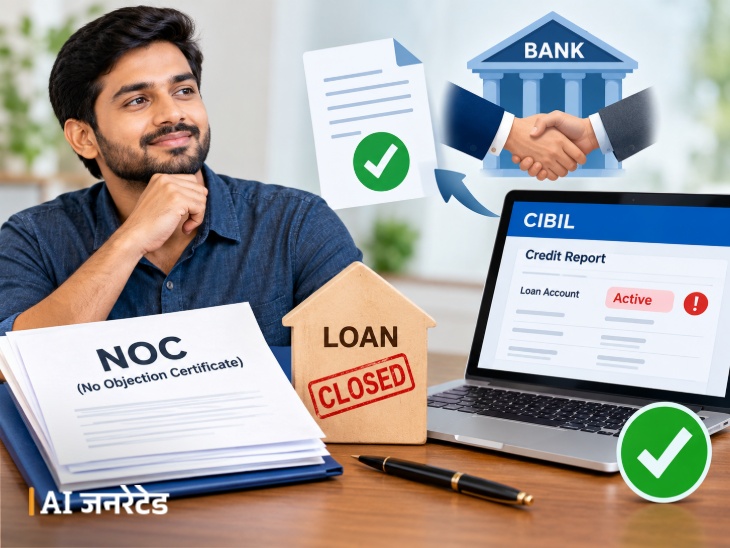
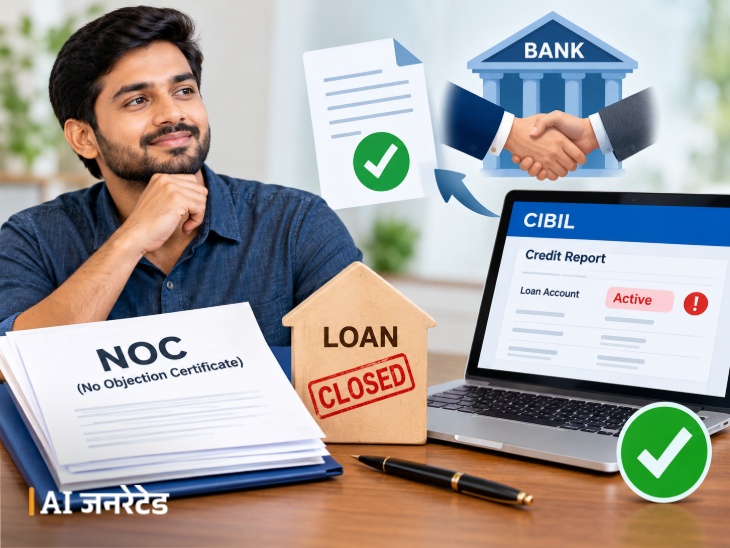
जर तुम्ही तुमच्या कर्जाचे सर्व हप्ते पूर्णपणे फेडले असतील आणि बँकेकडून नो-ड्यूज सर्टिफिकेट (NOC) देखील मिळाले असेल, तरीही तुमच्या सिबिल अहवालात ते कर्ज ‘ॲक्टिव्ह’ किंवा थकीत दिसत असेल, तर सावध व्हा.
जेव्हा तुम्ही नवीन कर्जासाठी अर्ज करता, तेव्हा बँका सर्वप्रथम तुमचा क्रेडिट अहवाल तपासतात. जुन्या कर्जाचा उल्लेख अहवालात खुले कर्ज म्हणून दिसत असेल, तर बँकेला वाटेल की तुमच्यावर अजूनही कर्ज आहे. त्यामुळे तुमचे नवीन कर्ज रखडू शकते किंवा नाकारलेही जाऊ शकते.
1. सर्वप्रथम कर्ज बंद झाल्याची कागदपत्रे (NOC) तपासा
क्रेडिट अहवाल दुरुस्त करण्याची सुरुवात करण्यापूर्वी बँकेच्या नोंदीत तुमचे कर्ज पूर्णपणे बंद झाले आहे की नाही, याची खात्री करून घ्या.
- नो-ड्यूज प्रमाणपत्र (NOC): बँकेकडून मिळालेले NOC, कर्ज बंद झाल्याचे पत्र किंवा शून्य शिल्लक असलेले स्टेटमेंट जपून ठेवा.
- पेमेंटची पावती: शेवटचा हप्ता भरल्याची पावती आणि बँक पासबुकमधील नोंदीचा रेकॉर्ड सुरक्षित ठेवा.
- Closed आणि Settled मधील फरक: तुम्ही संपूर्ण रक्कम भरली असल्यास अहवालात ‘Closed’ दिसेल. परंतु बँकेशी चर्चा करून तुम्ही काही रक्कम कमी करून घेतली असल्यास ‘Settled’ दिसेल. याचा परिणाम तुमच्या सिबिल स्कोअरवर होतो.
- वाहन कर्जासाठी आवश्यक काम: कार किंवा बाईकचे कर्ज फेडल्यानंतर बँकेची थकबाकी भरून RC मधून बँकेचे नाव काढून घेण्यास विसरू नका.
2. बँकेशी संपर्क साधा आणि लिखित पुरावा मागा
क्रेडिट ब्युरो (जसे की CIBIL, Experian) स्वतःहून कोणतेही रेकॉर्ड बदलत नाहीत; बँका त्यांना पाठवलेली माहितीच ते दाखवतात. त्यामुळे बँकेशी बोलणे खूप आवश्यक आहे.
- बँकेशी संपर्क करा: आपल्या बँकेच्या शाखेत जा किंवा बँकेच्या अधिकृत कस्टमर केअर क्रमांकावर संपर्क साधा.
- आवश्यक कागदपत्रे दाखवा: बँकेला आपला कर्ज खाते क्रमांक, कर्ज बंद झाल्याची तारीख आणि NOC ची प्रत द्या.
- लेखी पुष्टी मागा: बँकेकडून लेखी स्वरूपात (किंवा ईमेलद्वारे) असा पुरावा मागा की आपले कर्ज बंद झाले आहे आणि त्याची माहिती सिबिलला पाठवण्यात आली आहे.
- तक्रार क्रमांक जतन करून ठेवा: आपल्या तक्रारीचा संदर्भ क्रमांक आणि ईमेल जतन करून ठेवा. केवळ तोंडी आश्वासनावर विश्वास ठेवू नका.
3. CIBILच्या वेबसाइटवर ऑनलाइन तक्रार करा
बँकेशी संपर्क साधल्यानंतरही क्रेडिट अहवालातील चूक दुरुस्त झाली नाही, तर आपण थेट CIBILच्या वेबसाइटवर तक्रार करू शकता:
- चुकीची माहिती निवडा: CIBIL च्या वेबसाइटवर जा, तुमचे कर्ज खाते निवडा आणि जिथे चूक आहे (जसे कर्जाची ‘Active Status’ किंवा थकबाकीची रक्कम), त्यावर चिन्हांकित करा.
- कागदपत्रे अपलोड करा: पोर्टलवर पर्याय उपलब्ध असल्यास, तुमच्या NOC किंवा कर्ज बंद झाल्याच्या पत्राचा फोटो/PDF अपलोड करा आणि ‘Dispute Number’ नोंदवून ठेवा.
- ३० दिवसांचा कालावधी: तुमच्या विनंतीवर CIBIL त्वरित नोंद काढून टाकत नाही; ते आधी बँकेकडून तपासणी करते. बँकेकडून संपूर्ण तपासणी झाल्यानंतर अहवाल दुरुस्त होण्यासाठी साधारण ३० दिवस लागतात.
४. नोडल अधिकारी आणि RBI लोकपालांकडे तक्रार करा
जर बँक किंवा CIBIL ने ३० दिवसांच्या आत तुमची समस्या सोडवली नाही, तर तुम्ही तुमची तक्रार वरिष्ठ पातळीवर नेऊ शकता:
- नोडल अधिकारी: सर्वप्रथम बँकेच्या वरिष्ठ अधिकाऱ्यांशी (नोडल अधिकारी/तक्रार निवारण विभाग) संपर्क साधा आणि आपली तक्रार मांडावी.
- RBI पोर्टल: ३० दिवसांत बँकेकडून योग्य उत्तर न मिळाल्यास, रिझर्व्ह बँकेच्या पोर्टलवर (cms.rbi.org.in) जाऊन बँकिंग लोकपालांकडे ऑनलाइन तक्रार नोंदवावी.
सावधान: सिबिल दुरुस्त करून देण्याचे आश्वासन देणाऱ्या बनावट एजंटांपासून सावध राहा
इंटरनेट किंवा सोशल मीडियावर पैसे घेऊन रातोरात सिबिल स्कोअर वाढवण्याचा किंवा जुना कर्जाचा रेकॉर्ड मिटवण्याचा दावा करणाऱ्या व्यक्तींपासून सावध राहा.
कोणतीही बाहेरील व्यक्ती किंवा एजंट सिबिलच्या सरकारी/अधिकृत नोंदींमध्ये बदल करू शकत नाही. आपली सर्व कागदपत्रे (NOC, पावत्या इत्यादी) सुरक्षित ठेवा आणि सुधारणा करण्यासाठी केवळ बँक किंवा CIBILच्या अधिकृत वेबसाइटवरूनच अर्ज करा.