- Marathi News
- Lifestyle
- Retirement Tax Savings Strategy; Senior Citizen Rules | EPF PPF FD Mistakes To Avoid
लेखक: अदिति ओझा5 मिनिटांपूर्वी
- कॉपी लिंक
निवृत्ती म्हणजे केवळ नोकरीतून सुटका नव्हे, तर पैशांच्या दुसऱ्या पर्वाची सुरुवातही आहे. अनेकदा लोक असे गृहीत धरतात की निवृत्तीनंतर कराची चिंता संपते, पण सत्य हे आहे की पेन्शन, एफडीवरील व्याज, भाडे किंवा गुंतवणुकीतून मिळणाऱ्या उत्पन्नावर कर भरावा लागू शकतो.
अशा परिस्थितीत निवृत्तीनंतर कोणत्या उत्पन्नाच्या स्रोतांवर कर लागू होतो, कोणत्या स्रोतांवर सवलत मिळते आणि कर वाचवण्यासाठी कोणती रणनीती अवलंबावी, हे समजून घेणे आवश्यक आहे. योग्य कर नियोजनामुळे केवळ बचत वाढू शकते असे नाही, तर निवृत्ती निधीही दीर्घकाळ सुरक्षित ठेवता येतो.
यासोबतच निवृत्तीनंतर दरमहा ₹50,000 चे नियमित उत्पन्न मिळवण्यासाठी किती निधी आवश्यक आहे, हे जाणून घेणेही महत्त्वाचे आहे.
म्हणूनच आज ‘तुमचे पैसे’ मध्ये जाणून घेऊया की निवृत्तीनंतर कर कसा वाचवावा. तसेच समजून घेऊया की-
- कर वाचवण्यासाठी कोणती रणनीती असावी?
- ५०,००० रुपयांच्या नियमित उत्पन्नासाठी गुंतवणुकीचे चांगले पर्याय कोणते आहेत?
तज्ज्ञ- जितेंद्र सोलंकी, आर्थिक सल्लागार, गाझियाबाद
प्रश्न- निवृत्तीनंतरही कर भरावा लागतो का?
उत्तर- होय, भरावा लागू शकतो. मात्र, हे तुमच्या उत्पन्नाच्या स्रोतावर आणि रकमेवर अवलंबून असते. निवृत्त झाल्याने कर भरण्याची जबाबदारी आपोआप संपत नाही. उत्पन्न करपात्र असल्यास कर भरावा लागेल. निवृत्तीनंतर साधारणपणे उत्पन्नाचे हे स्रोत असतात-
- पेन्शन
- बँक एफडी किंवा बचत खात्यावरील व्याज
- भाड्यातून मिळणारे उत्पन्न
- म्युच्युअल फंड किंवा शेअर्समधून मिळणारे उत्पन्न
- इतर गुंतवणुकीतून मिळणारे उत्पन्न
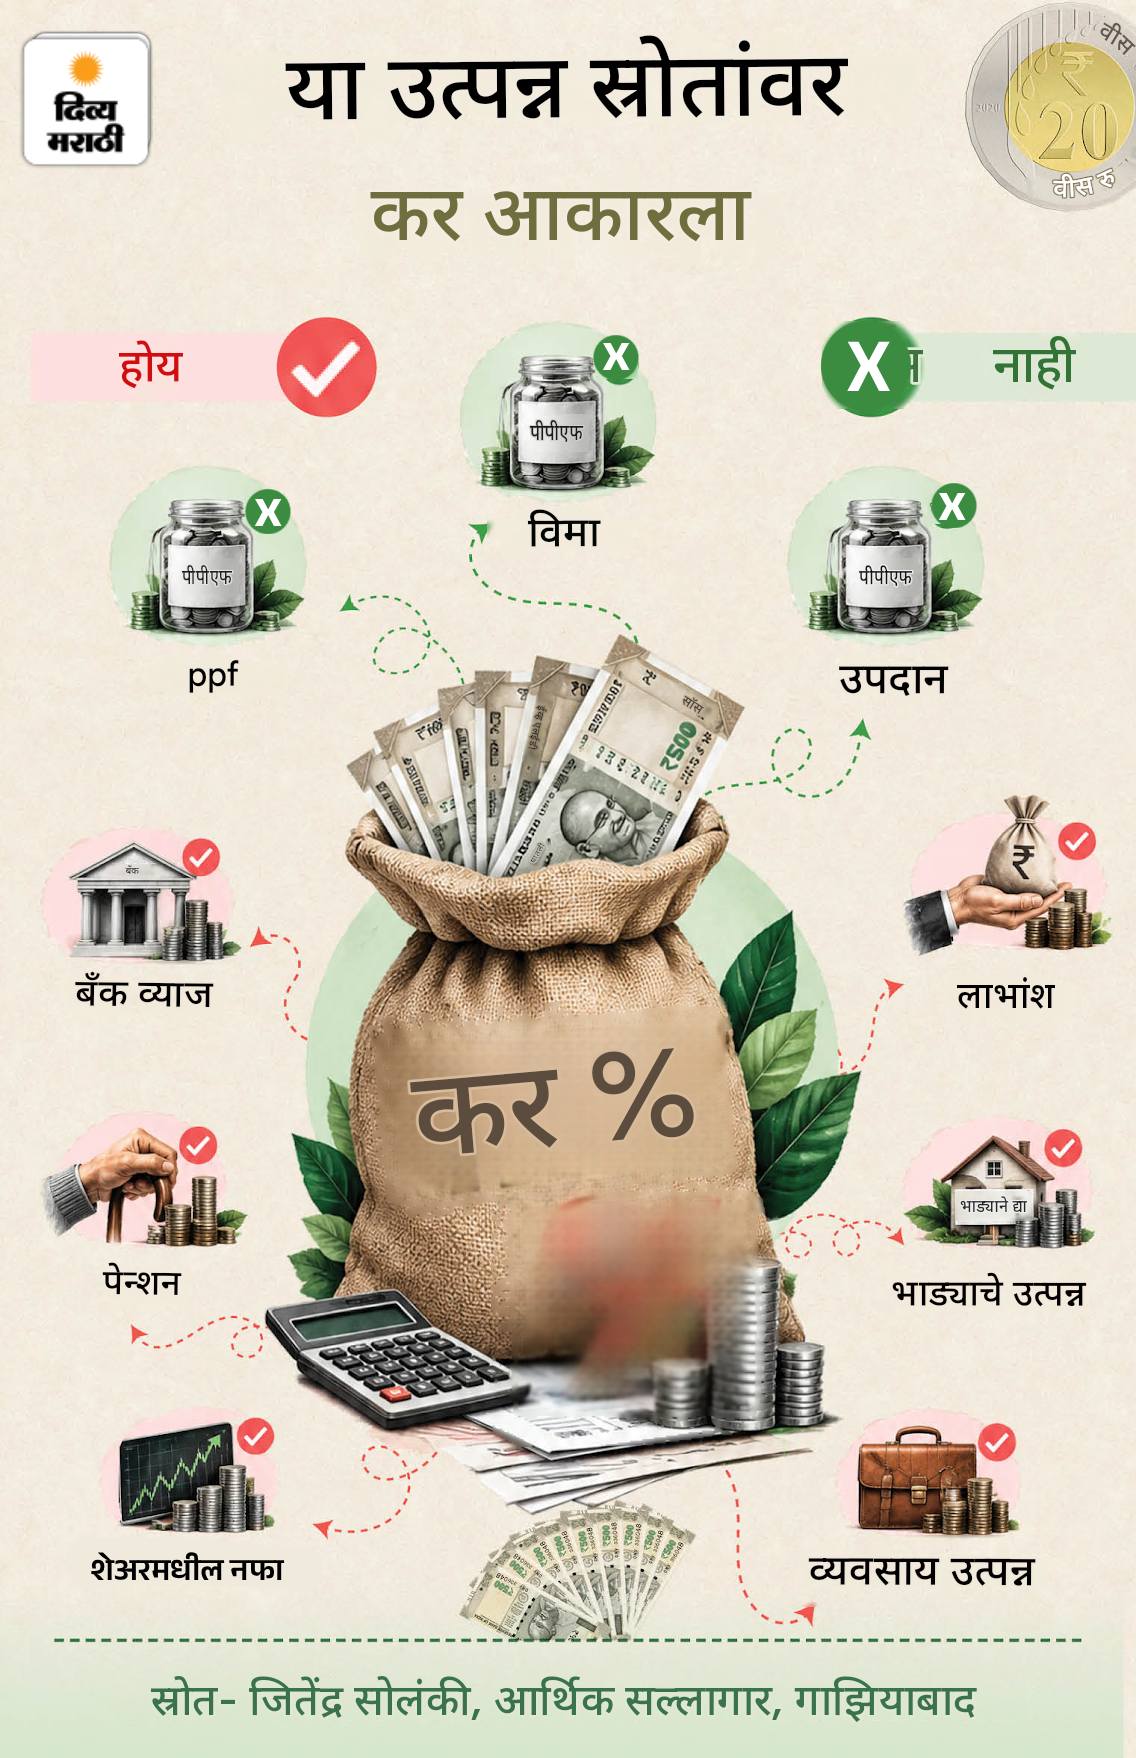
प्रश्न- निवृत्तीनंतर कोणत्या स्रोतांमधून मिळणाऱ्या उत्पन्नावर कर आकारला जातो?
उत्तर- निवृत्तीनंतरही या स्रोतांमधून मिळणाऱ्या उत्पन्नावर कर आकारला जाऊ शकतो. हे ग्राफिकमध्ये पाहा-
प्रश्न- ज्येष्ठ नागरिकांसाठी कराचे वेगळे नियम आहेत का?
उत्तर- होय, भारतात ज्येष्ठ नागरिकांना करासंबंधी काही विशेष सवलती मिळतात. यामध्ये आगाऊ कर जमा करण्यापासून सूट आणि बँकेतील ठेवींवर मिळणाऱ्या व्याजावर विशेष वजावट यांचा समावेश आहे. मात्र, या सुविधांचा लाभ वय, उत्पन्नाचा स्रोत आणि निवडलेल्या करप्रणालीवर अवलंबून असतो. हे असे समजून घ्या-
- ज्या निवासी ज्येष्ठ नागरिकांचे व्यवसाय किंवा व्यावसायिक क्षेत्रातून उत्पन्न नाही, त्यांना आगाऊ कर जमा करण्यापासून सूट मिळते.
- जुन्या कर प्रणालीमध्ये ज्येष्ठ नागरिक बँक, पोस्ट ऑफिस आणि सहकारी बँकेतील ठेवींवर मिळणाऱ्या व्याजावर कलम 80TTB अंतर्गत दरवर्षी ₹50,000 पर्यंतच्या कपातीचा लाभ घेऊ शकतात.
प्रश्न- नवीन आणि जुन्या कर स्लॅबमध्ये पेन्शनधारकांसाठी कोणता पर्याय चांगला आहे?
उत्तर- पेन्शनधारकांसाठी नवीन किंवा जुनी कर प्रणाली यापैकी चांगला पर्याय निवडण्यासाठी सर्व गोष्टींची तुलना करावी.
नवीन कर प्रणाली
- कराचा दर तुलनेने कमी आहे.
- बहुतेक सवलतींचा लाभ मिळत नाही.
- ज्या पेन्शनधारकांची गुंतवणूक कमी आहे, त्यांच्यासाठी फायदेशीर आहे.
जुनी करप्रणाली
- कराचा दर तुलनेने जास्त आहे.
- अनेक सवलती मिळतात, जसे की-
- कलम 80C (गुंतवणूक)
- कलम 80D (आरोग्य विमा)
- कलम 80TTB (व्याजाच्या उत्पन्नावर सवलत)
- जर फार मोठी गुंतवणूक केलेली नसेल आणि कोणताही व्यवसाय नसेल, तर नवीन कर प्रणाली निवडणेच अधिक चांगले आहे.
प्रश्न- EPF, PPF, ग्रॅच्युइटी, रजा रोखीकरण आणि NPS मधून मिळणाऱ्या रकमेवर कराचे नियम काय आहेत?
उत्तर- निवृत्तीच्या वेळी मिळणाऱ्या रकमेवर कराचे नियम वेगवेगळे असतात. हे सविस्तर समजून घ्या-
- EPF- 5 वर्षे किंवा त्याहून अधिक नियमित सेवेनंतर केलेली पैसे काढण्याची प्रक्रिया सामान्यतः करमुक्त असते.
- PPF- मॅच्युरिटीची रक्कम, व्याज आणि पैसे काढणे पूर्णपणे करमुक्त असते.
- ग्रॅच्युइटी- सरकारी कर्मचाऱ्यांना सेवानिवृत्तीच्या वेळी मिळणारी ग्रॅच्युइटी पूर्णपणे करमुक्त असते.
- रजा रोखीकरण- सरकारी कर्मचाऱ्यांना सेवानिवृत्तीच्या वेळी मिळणारे रजा रोखीकरण पूर्णपणे करमुक्त असते.
- NPS- सेवानिवृत्तीच्या वेळी मिळणाऱ्या एकरकमी पैसे काढण्याच्या रकमेचा मोठा हिस्सा नवीन नियमांनुसार करमुक्त आहे. मात्र, ॲन्युइटी (पेन्शन) मधून मिळणारे मासिक उत्पन्न सामान्य उत्पन्नाप्रमाणे करपात्र असते.
प्रश्न- कौटुंबिक पेन्शन, FD वरील व्याजावरही कर लागतो का?
उत्तर- होय, कौटुंबिक पेन्शन आणि फिक्स्ड डिपॉझिटवरील व्याज, या दोन्हींवर कर लागू शकतो.
कौटुंबिक पेन्शनवर कर
- कौटुंबिक पेन्शनला ‘इतर स्रोतांमधून मिळणारे उत्पन्न’ मानले जाते.
- ती पूर्णपणे करमुक्त नसते.
- मात्र, करदात्याला विशेष सूट मिळते-
- कौटुंबिक पेन्शनच्या 1/3 भागाइतकी रक्कम किंवा दरवर्षी ₹25,000 (यापैकी जी रक्कम कमी असेल).
- ही वजावट केल्यानंतर उरलेली रक्कम करपात्र उत्पन्न असते.
FD वरील व्याजावर कर
- FD वर मिळणारे व्याज पूर्णपणे करपात्र असते.
- ते एकूण उत्पन्नात जोडले जाते आणि कर स्लॅबनुसार कर आकारला जातो.
- व्याज निर्धारित मर्यादेपेक्षा जास्त असल्यास बँक व्याजावर TDS देखील कापू शकते.
प्रश्न- निवृत्तीनंतर कर बचतीसाठी कोणती रणनीती असावी?
उत्तर- निवृत्तीनंतर कर वाचवण्याच्या रणनीतीचा मुख्य उद्देश उत्पन्न नियमित राहावे, कर कमी लागावा आणि भांडवल सुरक्षित राहावे, हा असावा.
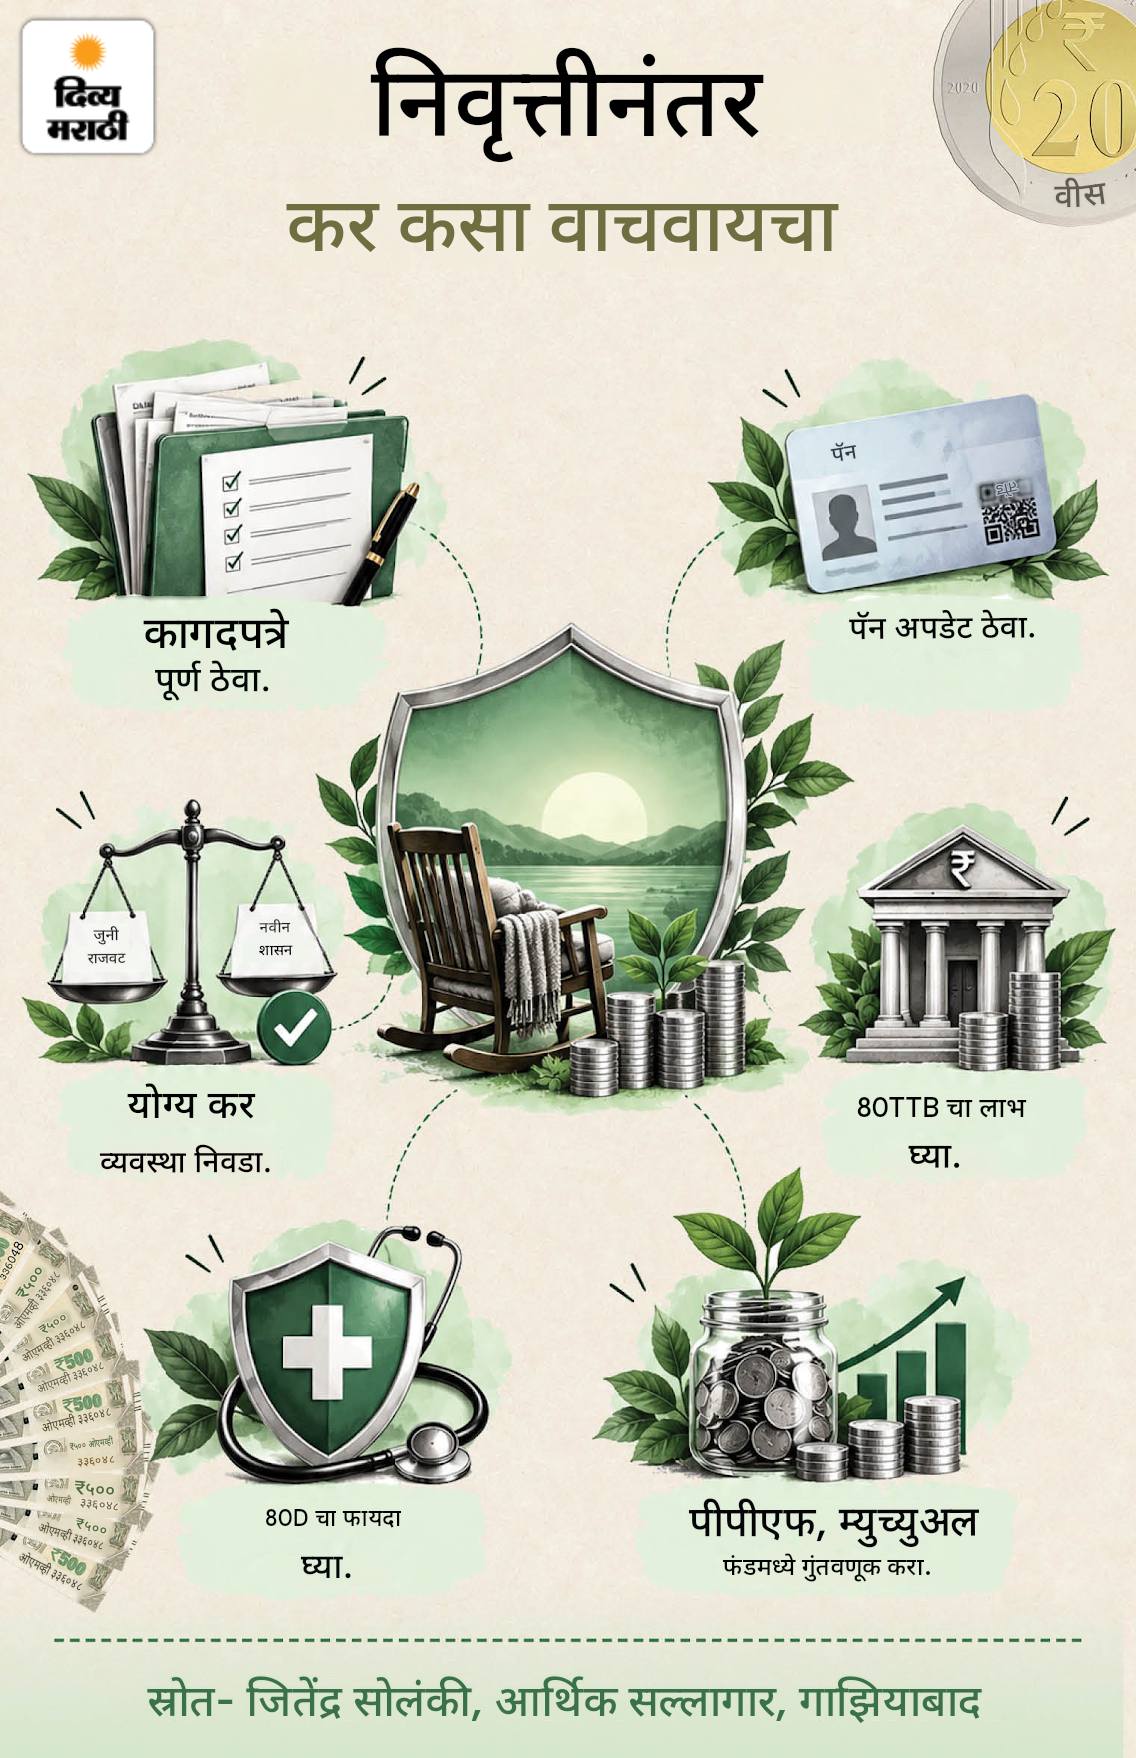
प्रश्न- कोणत्या चुकांमुळे निवृत्तीनंतर कराचा बोजा वाढू शकतो?
उत्तर- निवृत्तीनंतर अनेक जण असे गृहीत धरतात की आता कराची चिंता करण्याची गरज नाही. पण काही सामान्य चुकांमुळे कराचा बोजा वाढू शकतो. हे ग्राफिकमध्ये पाहा-
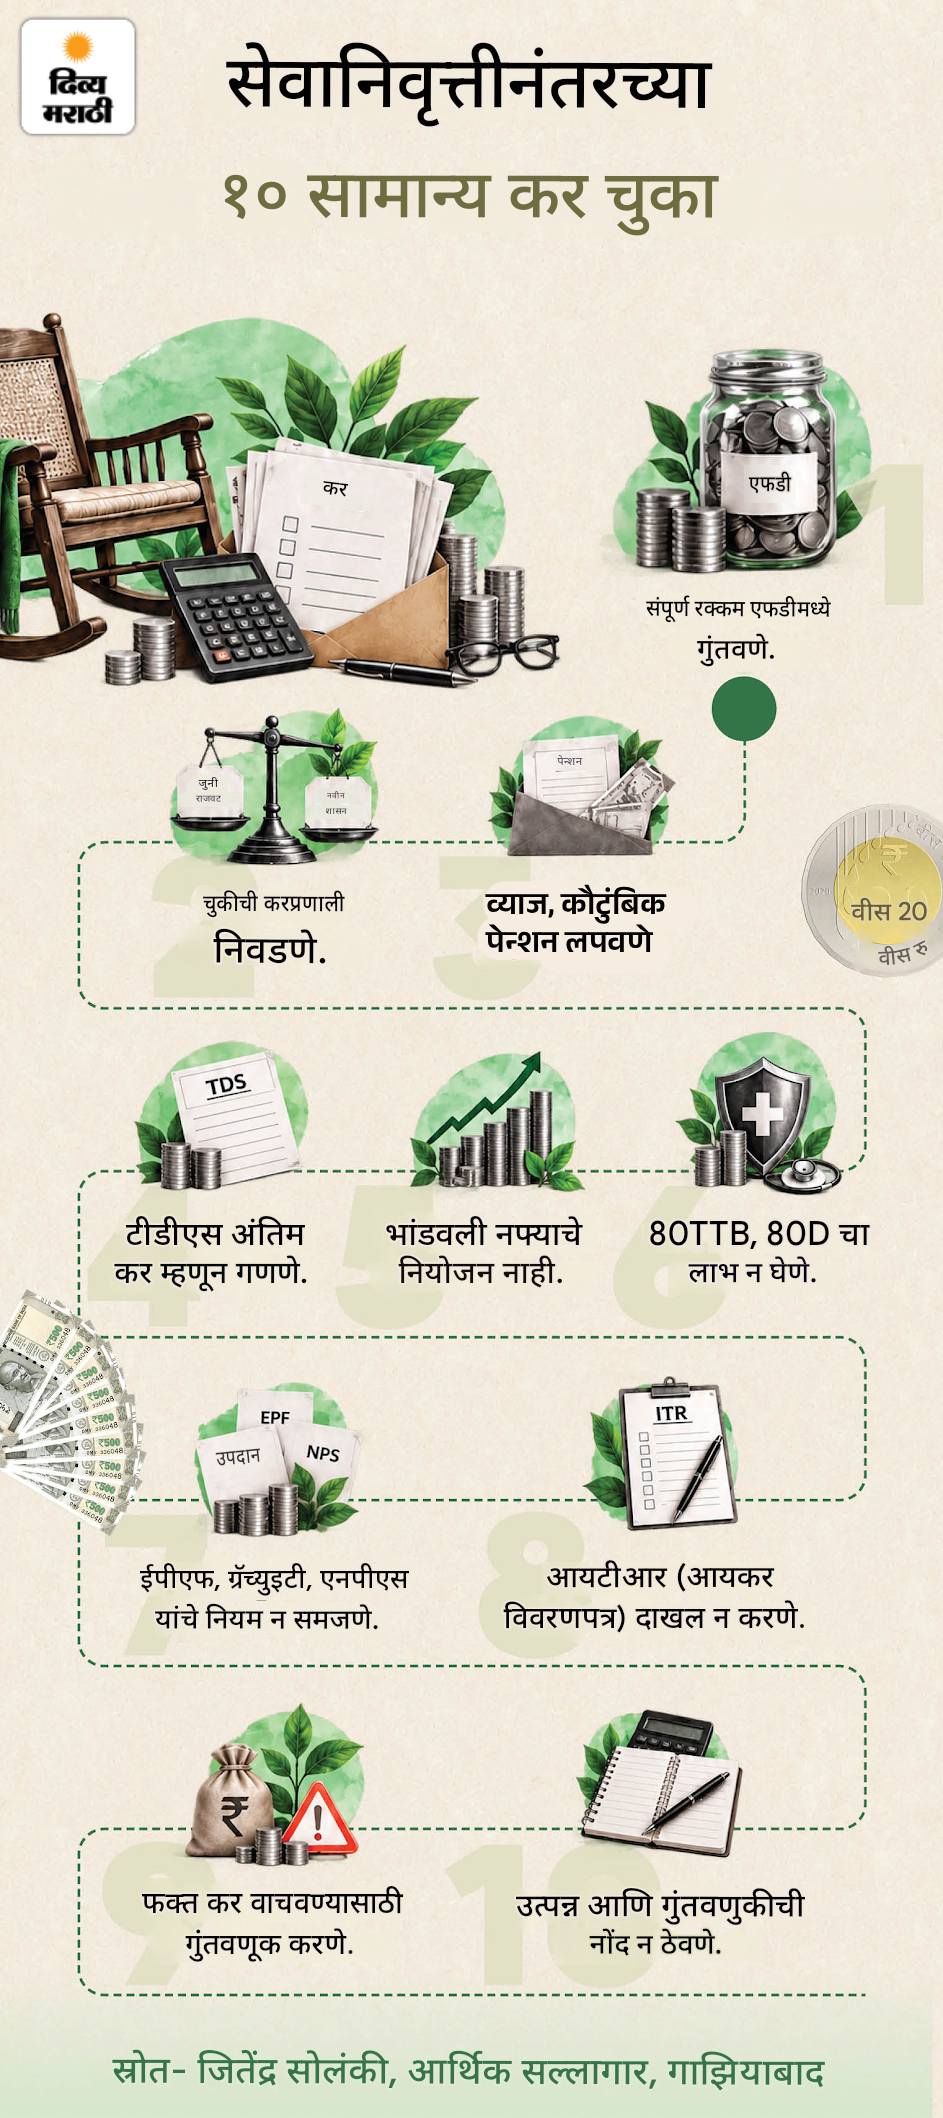
प्रश्न- निवृत्तीनंतर दरमहा ₹50,000 पेन्शन मिळत असेल तर किती कर भरावा लागेल?
उत्तर- जर निवृत्तीनंतर दरमहा ₹50,000 पेन्शन मिळत असेल, तर वार्षिक उत्पन्न ₹6,00,000 असेल. नवीन कर प्रणालीप्रमाणे, ₹12 लाखांपर्यंतच्या उत्पन्नावर उपलब्ध करसवलतीमुळे कोणताही कर भरावा लागणार नाही.
प्रश्न- दरमहा ₹50,000 चे उत्पन्न हवे असल्यास किती कॉर्पस तयार करावा लागेल?
उत्तर- हे तुमच्या गुंतवणुकीवर किती परतावा मिळतो आणि तुम्हाला मुद्दल सुरक्षित ठेवायचे आहे की हळूहळू खर्चही करायचा आहे, यावर अवलंबून असेल.
- निवृत्ती नियोजनात 4% नियम हा एक लोकप्रिय नियम आहे.
- वार्षिक गरज = ₹6,00,000
- आवश्यक कॉर्पस = ₹6,00,000 ÷ 4% = ₹1.5 कोटी
याचा अर्थ असा की निवृत्तीनंतर दरमहा ₹50,000 चे नियमित उत्पन्न हवे असल्यास, त्यावेळी ₹1.5 कोटींचा कॉर्पस असणे आवश्यक आहे.
प्रश्न- निवृत्तीनंतर पैसा किती वर्षे पुरायला हवा, याचे नियोजन कसे करावे?
उत्तर- याचे नियोजन करताना आयुर्मान, महागाई, आरोग्यावरील खर्च आणि गुंतवणुकीवरील परतावा यांचाही विचार करायला हवा.
25-30 वर्षांचे नियोजन करा- यासाठी वयाच्या 60व्या वर्षी निवृत्त होत असल्यास, किमान वयाच्या 85-90व्या वर्षापर्यंतचा खर्च लक्षात घ्या.
मासिक खर्चाचा योग्य अंदाज घ्या
- आवश्यक खर्च
- जीवनशैलीवरील खर्च
- आपत्कालीन खर्च
महागाईकडे दुर्लक्ष करू नका- 6% महागाईदर असल्यास खर्च जवळपास 12 वर्षांत दुप्पट होऊ शकतो.
आरोग्यावरील खर्चासाठी स्वतंत्र निधी ठेवा- पुरेसा आरोग्य विमा आणि वैद्यकीय आपत्कालीन निधी आवश्यक आहे.
सुरक्षित पैसे काढण्याचा दर स्वीकारा- साधारणपणे वार्षिक 3%-4% पैसे काढण्याचा दर संतुलित मानला जातो.
उत्पन्नाचे अनेक स्रोत तयार करा- पेन्शन, भाडे, व्याज, सिस्टेमॅटिक विदड्रॉल प्लॅन (SWP), सीनियर सिटिझन सेव्हिंग्ज स्कीम्स (SCSS) यांचा समतोल राखा.
दर 2-3 वर्षांनी आढावा घ्या- खर्च, आरोग्य आणि गुंतवणुकीनुसार नियोजनात आवश्यक बदल करत राहा.
प्रश्न- रिटायरमेंट कॉर्पसमधून पैसे काढण्याची योग्य पद्धत कोणती?
उत्तर- हे मुद्द्यांद्वारे समजून घ्या-
संपूर्ण रक्कम एकाच वेळी काढू नका.
नियमित आणि नियोजनबद्ध पद्धतीने पैसे काढा.
बकेट स्ट्रॅटेजीचा अवलंब करा
- 1-3 वर्षांचा खर्च: FD, बचत खाते, लिक्विड फंड
- 3-7 वर्षांचा खर्च: SCSS, बाँड, डेट फंड
- 7+ वर्षांसाठीची रक्कम: इक्विटी म्युच्युअल फंड
SWP चा वापर करा
म्युच्युअल फंडातून दर महिन्याला निश्चित रक्कम काढून नियमित उत्पन्न मिळवा.
सुरक्षित पैसे काढण्याचा दर ठेवा
साधारणपणे ३%-४% वार्षिक पैसे काढणे संतुलित मानले जाते.
महागाईचा विचार करा
कालांतराने पैसे काढण्याची रक्कम वाढवण्याचे नियोजन करा.
कर-कार्यक्षम पद्धतीने पैसे काढा
पेन्शन, व्याज आणि भांडवली नफ्यावरील कराचे नियम समजून घेऊन पैसे काढा.
आपत्कालीन निधी वेगळा ठेवा
किमान १-२ वर्षांच्या खर्चाएवढी रक्कम उपलब्ध ठेवा.
प्रश्न- निवृत्तीनंतर नियमित उत्पन्नासाठी SWP (सिस्टेमॅटिक विड्रॉवल प्लॅन) किती उपयुक्त आहे?
उत्तर- उत्तर मुद्द्यांद्वारे समजून घ्या-
- SWP (सिस्टेमॅटिक विथड्रॉल प्लॅन) निवृत्तीनंतर नियमित मासिक उत्पन्न मिळवण्याचा एक प्रभावी मार्ग आहे.
- यामध्ये म्युच्युअल फंडातून ठराविक रक्कम वेळोवेळी काढली जाते, तर उर्वरित पैसा गुंतवलेला राहतो.
- योग्य ॲसेट ॲलोकेशन आणि विथड्रॉल रेटसह SWP मुळे उत्पन्न, लिक्विडिटी आणि दीर्घकालीन वाढ यांच्यात संतुलन राखले जाते.
प्रश्न- निवृत्तीला अजून 20 वर्षे बाकी असतील, तर हे ध्येय कसे साध्य कराल?
उत्तर- मुद्द्यांद्वारे समजून घ्या-
- दीर्घकालीन संपत्ती निर्माण करण्यासाठी २० वर्षांचा कालावधी पुरेसा आहे.
- नियमित SIP, EPF, NPS आणि इक्विटी म्युच्युअल फंडांमध्ये शिस्तबद्ध गुंतवणूक करा.
- उत्पन्न वाढल्यावर गुंतवणूक वाढवा आणि उद्दिष्टाचा वेळोवेळी आढावा घ्या.
- महागाईचा विचार करून पुरेसा निवृत्ती निधी तयार करण्यावर लक्ष केंद्रित करा.
प्रश्न- केवळ EPF किंवा NPSच्या मदतीने दरमहा ₹५०,००० पेन्शन मिळू शकते का?
उत्तर- हे मुद्द्यांद्वारे समजून घ्या-
- हे नोकरीचा कालावधी, पगार, योगदान आणि गुंतवणुकीवरील परताव्यावर अवलंबून असते.
- दीर्घकाळ नियमित योगदान आणि पुरेसा निधी तयार झाल्यास EPF किंवा NPSमधून चांगले पेन्शन मिळू शकते.
- मात्र, बहुतांश लोकांसाठी अतिरिक्त गुंतवणूक करणेही आवश्यक असते, जेणेकरून निवृत्तीनंतरचे उत्पन्न पुरेसे राहील.
प्रश्न- दरमहा 50,000 रुपयांच्या नियमित उत्पन्नासाठी गुंतवणुकीचे चांगले पर्याय कोणते?
उत्तर- केवळ एका गुंतवणुकीवर अवलंबून राहण्याऐवजी वेगवेगळ्या पर्यायांमध्ये पैसे गुंतवणे चांगले. SCSS, FD, बाँड, पेन्शन योजना, म्युच्युअल फंड SWP आणि भाड्याचे उत्पन्न यांसारखे स्रोत एकत्रितपणे स्थिर रोख प्रवाह देऊ शकतात। ………………………………
ग्राफिक्स- विपुल शर्मा
…………………………………