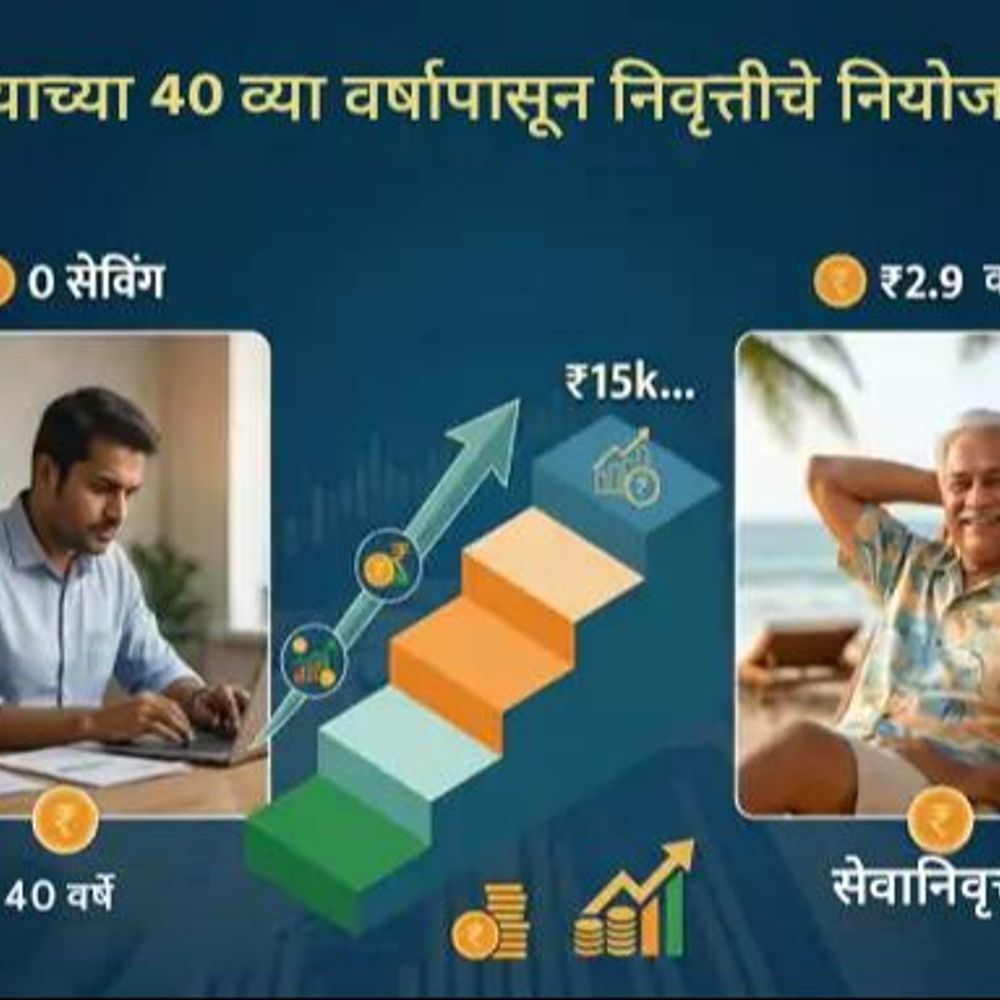
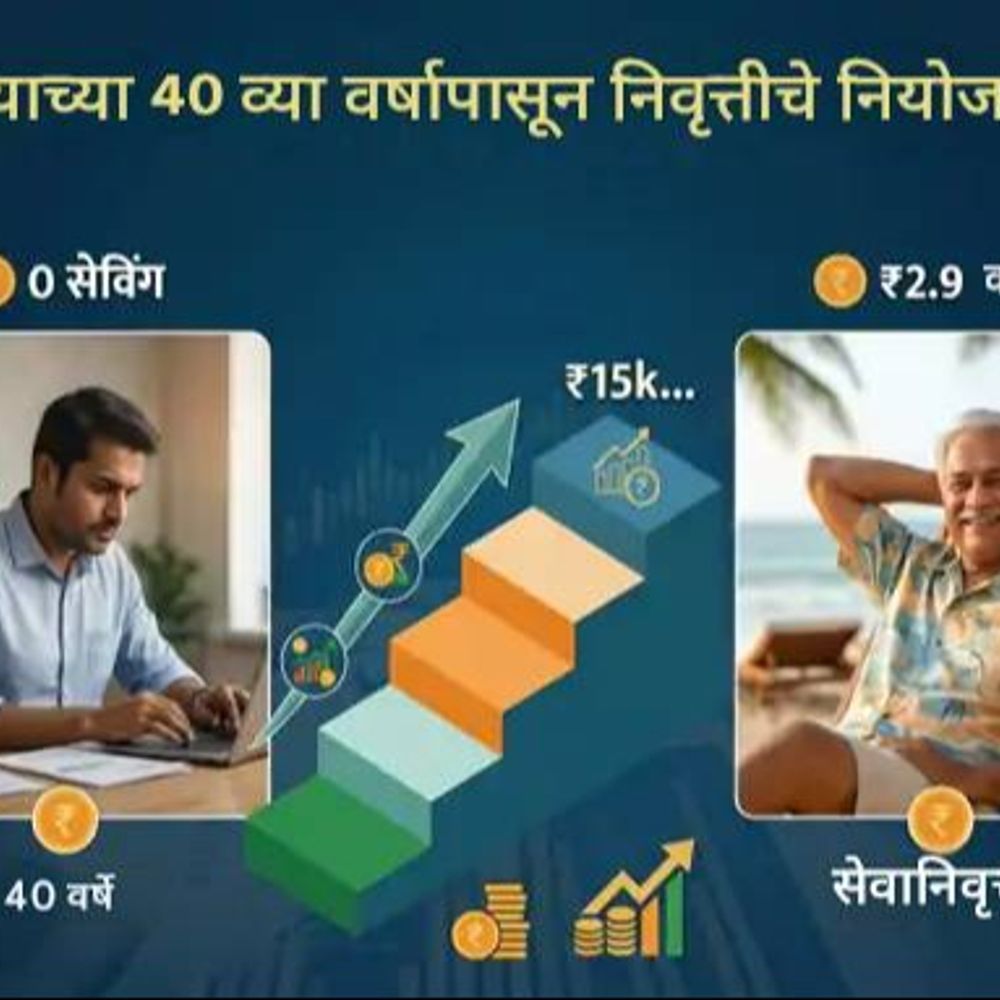
तुमचे वय ४० वर्षे झाले आहे आणि आतापर्यंत निवृत्तीसाठी एक रुपयाचीही बचत झालेली नसेल, तरी घाबरण्याची गरज नाही. निवृत्ती निधी तयार करण्यासाठी तुमच्याकडे २० वर्षांचा कालावधी आहे. मात्र, उशिरा सुरुवात केल्यामुळे दर महिन्याला गुंतवणुकीची रक्कम थोडी जास्त ठेवावी लागेल. निवृत्ती नियोजनासाठी गणित कसे काम करते, किती निधी आवश्यक आहे आणि EPF, PPF व NPS चा वापर कसा करावा? या खास प्रश्नोत्तर अहवालात वाचा… प्रश्न १. वयाच्या ४०व्या वर्षी बचतीला सुरुवात करणे म्हणजे खूप उशीर मानला जाईल का? उत्तर. नाही, वयाच्या ४०व्या वर्षी सुरुवात करणे म्हणजे खूप उशीर झालेला नाही; मात्र ते थोडे महाग नक्कीच ठरते. वयाच्या ६०व्या वर्षी निवृत्त होण्यासाठी तुमच्याकडे पूर्ण २० वर्षांचा कालावधी आहे. या टप्प्यावर निवृत्ती निधीचा आकार मुख्यतः तीन गोष्टींवर अवलंबून असतो: प्रश्न 2. निवृत्तीसाठी एकूण किती कोटी रुपयांचा निधी आवश्यक असतो? उत्तर. आर्थिक नियोजनाचा थम्ब नियम सांगतो की, निवृत्तीच्या वेळी तुमच्याकडे तुमच्या वार्षिक खर्चाच्या 25 ते 30 पट निधी असायला हवा. हे एका उदाहरणातून समजून घेऊया… समजा, आज तुमच्या घराचा मासिक खर्च ₹30,000 आहे. महागाई दर वार्षिक 6% मानल्यास, वयाच्या 60व्या वर्षी हाच मासिक खर्च वाढून सुमारे ₹96,000 होईल. वार्षिक खर्च सुमारे ₹11.5 लाख होईल. त्याच्या 25 पट म्हणजे तुम्हाला सुमारे ₹2.9 कोटींच्या निवृत्ती निधीची गरज असेल. प्रश्न 3. दरमहा ₹15,000 च्या SIP मधून किती निधी तयार होऊ शकतो? उत्तर. दरमहा ₹15,000 ची SIP 20 वर्षांसाठी केली, तर ₹36 लाखांची गुंतवणूक होईल. प्रश्न 4. ₹2.9 कोटींचे लक्ष्य पूर्ण करण्यासाठी काय करावे लागेल? उत्तर. ₹2.9 कोटींच्या उद्दिष्टापर्यंत पोहोचण्याचे दोन मार्ग आहेत: प्रश्न 5. वयाच्या 40व्या वर्षी पोर्टफोलिओचे ॲसेट ॲलोकेशन कसे असावे? उत्तर. तुमच्याकडे 20 वर्षांचा कालावधी असल्याने, बहुतांश पैसा डायव्हर्सिफाइड इक्विटी फंड्स, जसे की इंडेक्स फंड्स किंवा फ्लेक्सी कॅप फंड्समध्ये SIPच्या माध्यमातून गुंतवावा. तुम्ही जसजसे निवृत्तीच्या वयाच्या जवळ पोहोचाल, तसतसे हळूहळू पैसे हायब्रिड फंड्समध्ये वळवावेत. यामुळे निवृत्तीच्या अगोदर बाजारात घसरण झाल्यास मोठ्या नुकसानीपासून बचाव करता येईल. प्रश्न 6. निवृत्तीच्या मार्गातील सर्वात मोठ्या चुका कोणत्या असू शकतात आणि त्या कशा टाळता येतील? उत्तर. तीन प्रमुख गोष्टींची काळजी घेणे अत्यंत आवश्यक आहे: दीर्घकालीन गुंतवणुकीत पैसे गुंतवण्यापूर्वी किमान 3 महिन्यांच्या खर्चाइतका आपत्कालीन निधी आणि आरोग्य विमा नक्की घ्या. रुग्णालयाचे एक बिल अनेक वर्षांची बचत संपवू शकते. मुलांचे उच्च शिक्षण आणि लग्न हे मोठे खर्च आहेत; मात्र त्यांच्यासाठी स्वतंत्रपणे गुंतवणूक करा. यासाठी निवृत्ती निधी वापरू नका. क्रेडिट कार्डवरील थकबाकी आणि वैयक्तिक कर्जासारखी महागडी कर्जे सर्वप्रथम फेडा. त्यातून मोकळ्या झालेल्या ईएमआयची रक्कम आपल्या निवृत्तीच्या एसआयपीमध्ये जोडा. प्रश्न 7. 20 वर्षांत उद्दिष्ट पूर्ण होताना दिसत नसेल, तर काय करावे? उत्तर. या परिस्थितीत निवृत्तीचे वय 60 वरून वाढवून 62 किंवा 63 वर्षे करू शकता. त्यामुळे गुंतवणुकीवर चक्रवाढ परतावा मिळण्यासाठी आणखी एक-दोन वर्षे मिळतात.
Source link
वयाच्या 40व्या वर्षी शून्य बचतीतून सेवानिवृत्तीचे नियोजन:20 वर्षांत 2.9 कोटींचा फंड तयार करण्याचे सूत्र; ₹15,000 च्या SIP ने कशी करावी सुरुवात