लेखक: अदिति ओझा13 मिनिटांपूर्वी
- कॉपी लिंक
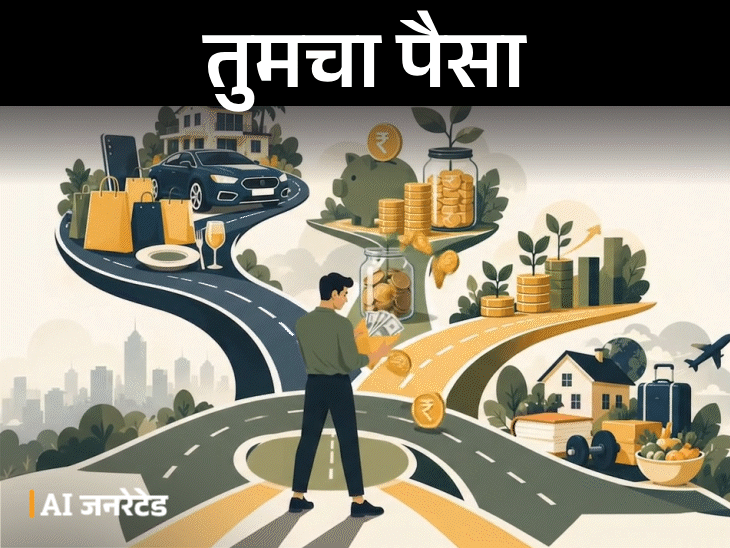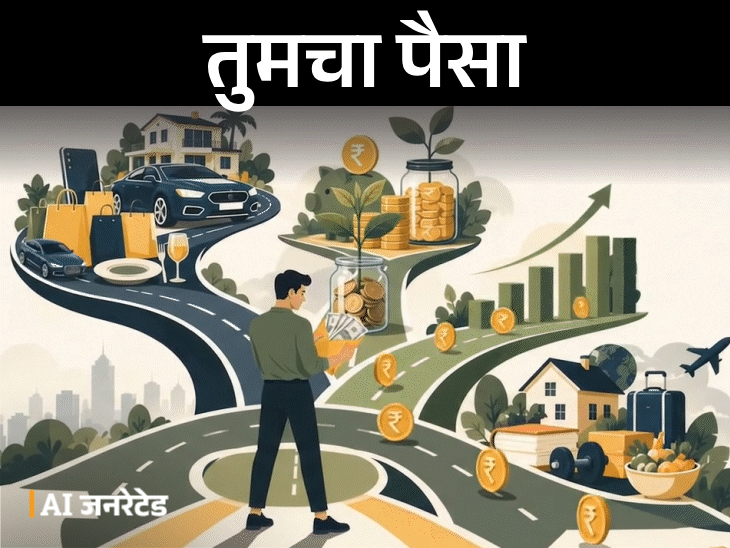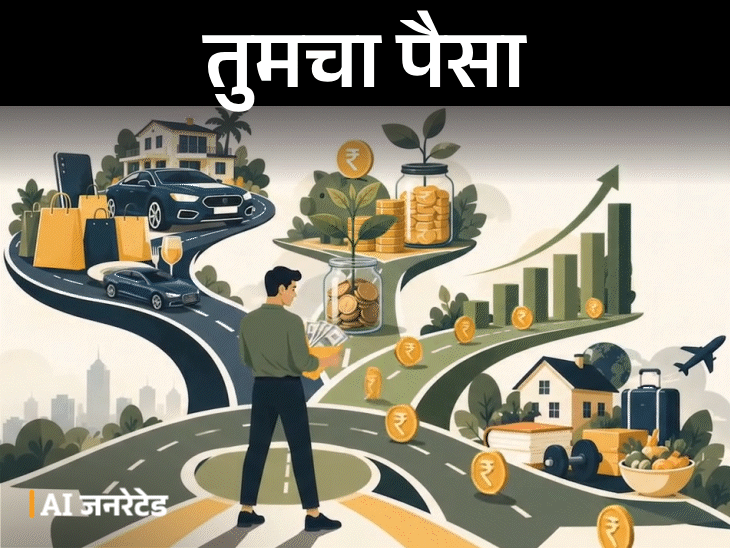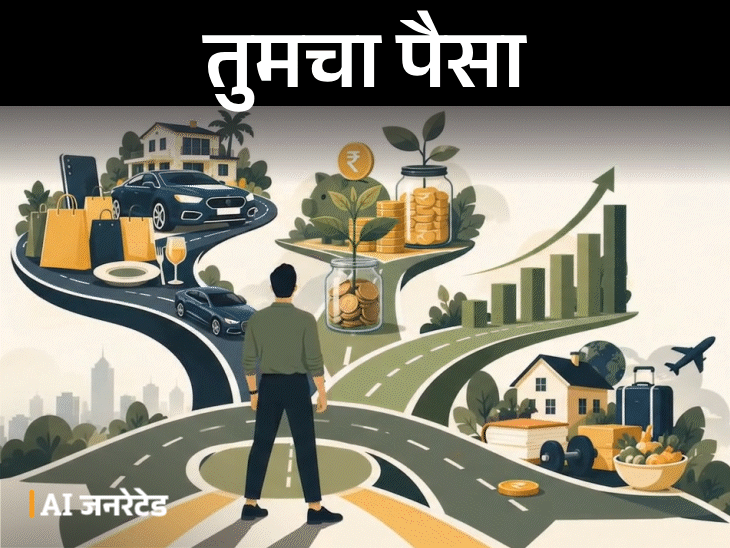
पगारवाढ ही वर्षातील सर्वात मोठी आनंदाची बातमी असते. बढती किंवा पगारवाढीनंतर लोक अधिक चांगली जीवनशैली, महागड्या वस्तू आणि अधिक सुखसोयींकडे आकर्षित होतात. पण इथूनच सुरू होते ‘जीवनशैली महागाई’ म्हणजे उत्पन्न वाढीसोबत खर्चही वेगाने वाढणे.
परिणामी पगार तर वाढतो, पण ना बचत वाढते, ना गुंतवणूक. लोक नव्या कार, मोठ्या घर, गॅझेट्स आणि EMIच्या जाळ्यात अडकतात. अशा वेळी वाढलेल्या उत्पन्नाचा वापर केवळ खर्च वाढवण्यासाठी न करता, भविष्य सुरक्षित करण्यासाठी करणे आवश्यक आहे. योग्य आर्थिक नियोजन, स्मार्ट गुंतवणूक आणि संतुलित खर्चातूनच आर्थिक मजबुती साधता येते.
म्हणूनच आज ‘तुमचा पैसा’मध्ये पगार व्यवस्थापनाबद्दल चर्चा करू. तसेच जाणून घेऊया की-
- पगार वाढल्यानंतर कोणत्या चुका करणे टाळावे?
- वाढलेला पगार व्यवस्थापित करण्यासाठी स्मार्ट आर्थिक टिप्स कोणत्या आहेत?
तज्ज्ञ- जितेंद्र सोलंकी, आर्थिक सल्लागार, गाझियाबाद
प्रश्न- आर्थिक तज्ज्ञांचे म्हणणे आहे की तरुण प्रोफेशनल्स ‘लाइफस्टाइल इन्फ्लेशन’चे बळी ठरत आहेत. याचा अर्थ काय?
उत्तर- ‘लाइफस्टाइल इन्फ्लेशन’ म्हणजे व्यक्तीचे उत्पन्न वाढताच त्याच्या जीवनशैलीवरील खर्चही वाढणे. म्हणजेच, पूर्वी पैसे नसल्यामुळे ज्या गोष्टी चैनीच्या वाटत होत्या, त्याच नंतर गरज बनतात. त्यामुळे उत्पन्न वाढूनही बचत वाढत नाही आणि आर्थिक दबाव कायम राहतो.
प्रश्न- याचा अर्थ असा आहे का की पगार वाढल्यानंतर जीवनशैलीत सुधारणा करू नये?
उत्तर- नाही, याचा अर्थ असा नाही की पगार वाढल्यावर जीवनशैली अजिबात सुधारू नये. खरी गोष्ट संतुलनाची आहे. ज्या गोष्टी जीवन अधिक आरामदायक बनवतात, त्यावर खर्च करायला हवा, जसे की-
- चांगले घर.
- चांगले आणि आरोग्यदायी अन्न.
- आरोग्यावर खर्च.
- आरामदायी प्रवास.
- शिकण्यावर आणि अनुभवांवर गुंतवणूक.
प्रश्न- जीवनाचा दर्जा सुधारणार नसेल, तर जास्त पैसे कमावण्याचा फायदा काय?
उत्तर- हा अतिशय महत्त्वाचा प्रश्न आहे. जास्त पैसे कमावण्याचा उद्देश जीवन अधिक चांगले बनवणे हा आहे. पण जीवनाचा दर्जा आणि महागड्या खर्चांची सवय यांतील फरक आपण समजून घेतला पाहिजे, जसे की–
- चांगले आरोग्य, पौष्टिक अन्न, सुरक्षित घर, कमी ताण, वेळेची बचत, कुटुंबासोबत वेळ—या गोष्टी जीवनाची गुणवत्ता सुधारतात.
- पण इतरांवर प्रभाव पाडण्यासाठी दरवर्षी महागडी कार किंवा नवीनतम गॅजेट खरेदी केल्याने आनंद मिळत नाही. हा केवळ दिखाऊ खर्च असतो.
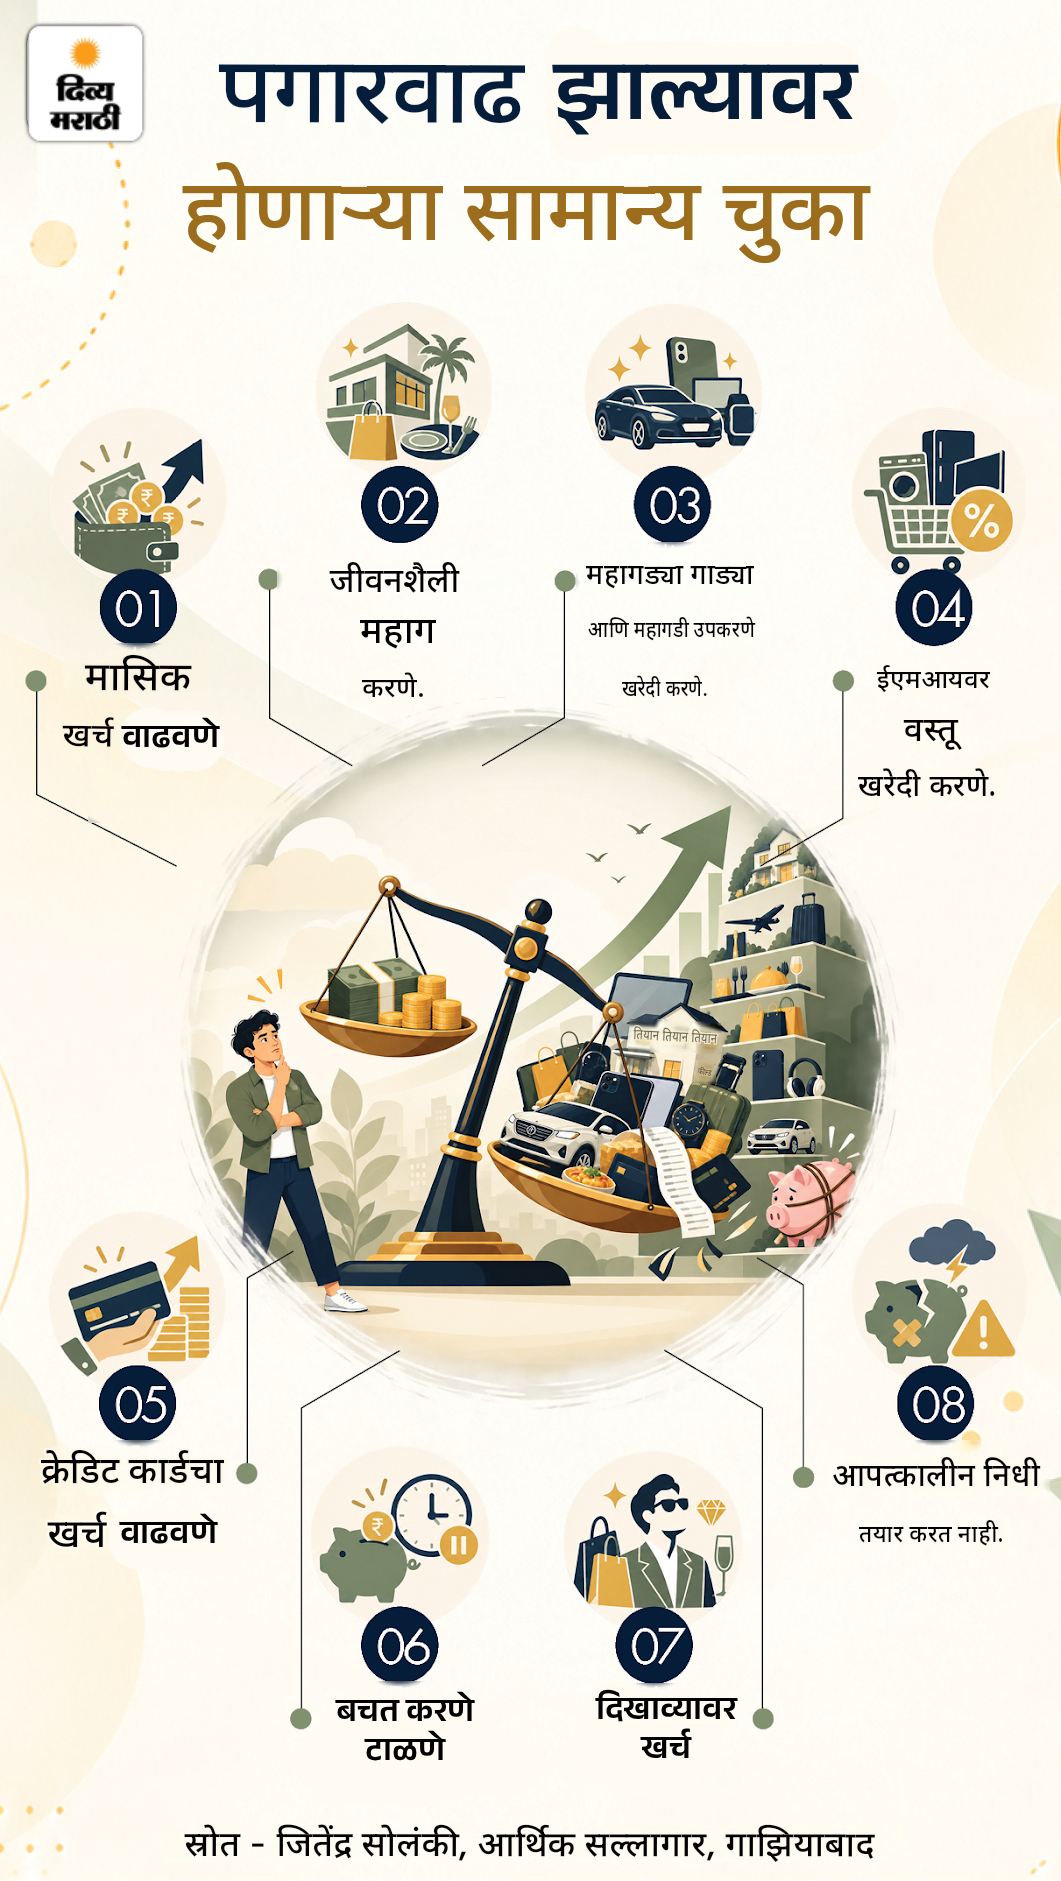
प्रश्न- पगार वाढल्यानंतर सामान्यतः लोक कोणत्या सामान्य चुका करतात?
उत्तर- पगार वाढल्यानंतर केलेल्या काही सामान्य चुका दीर्घकाळात आर्थिक दबाव वाढवू शकतात. सर्व चुका ग्राफिकमध्ये पाहा-
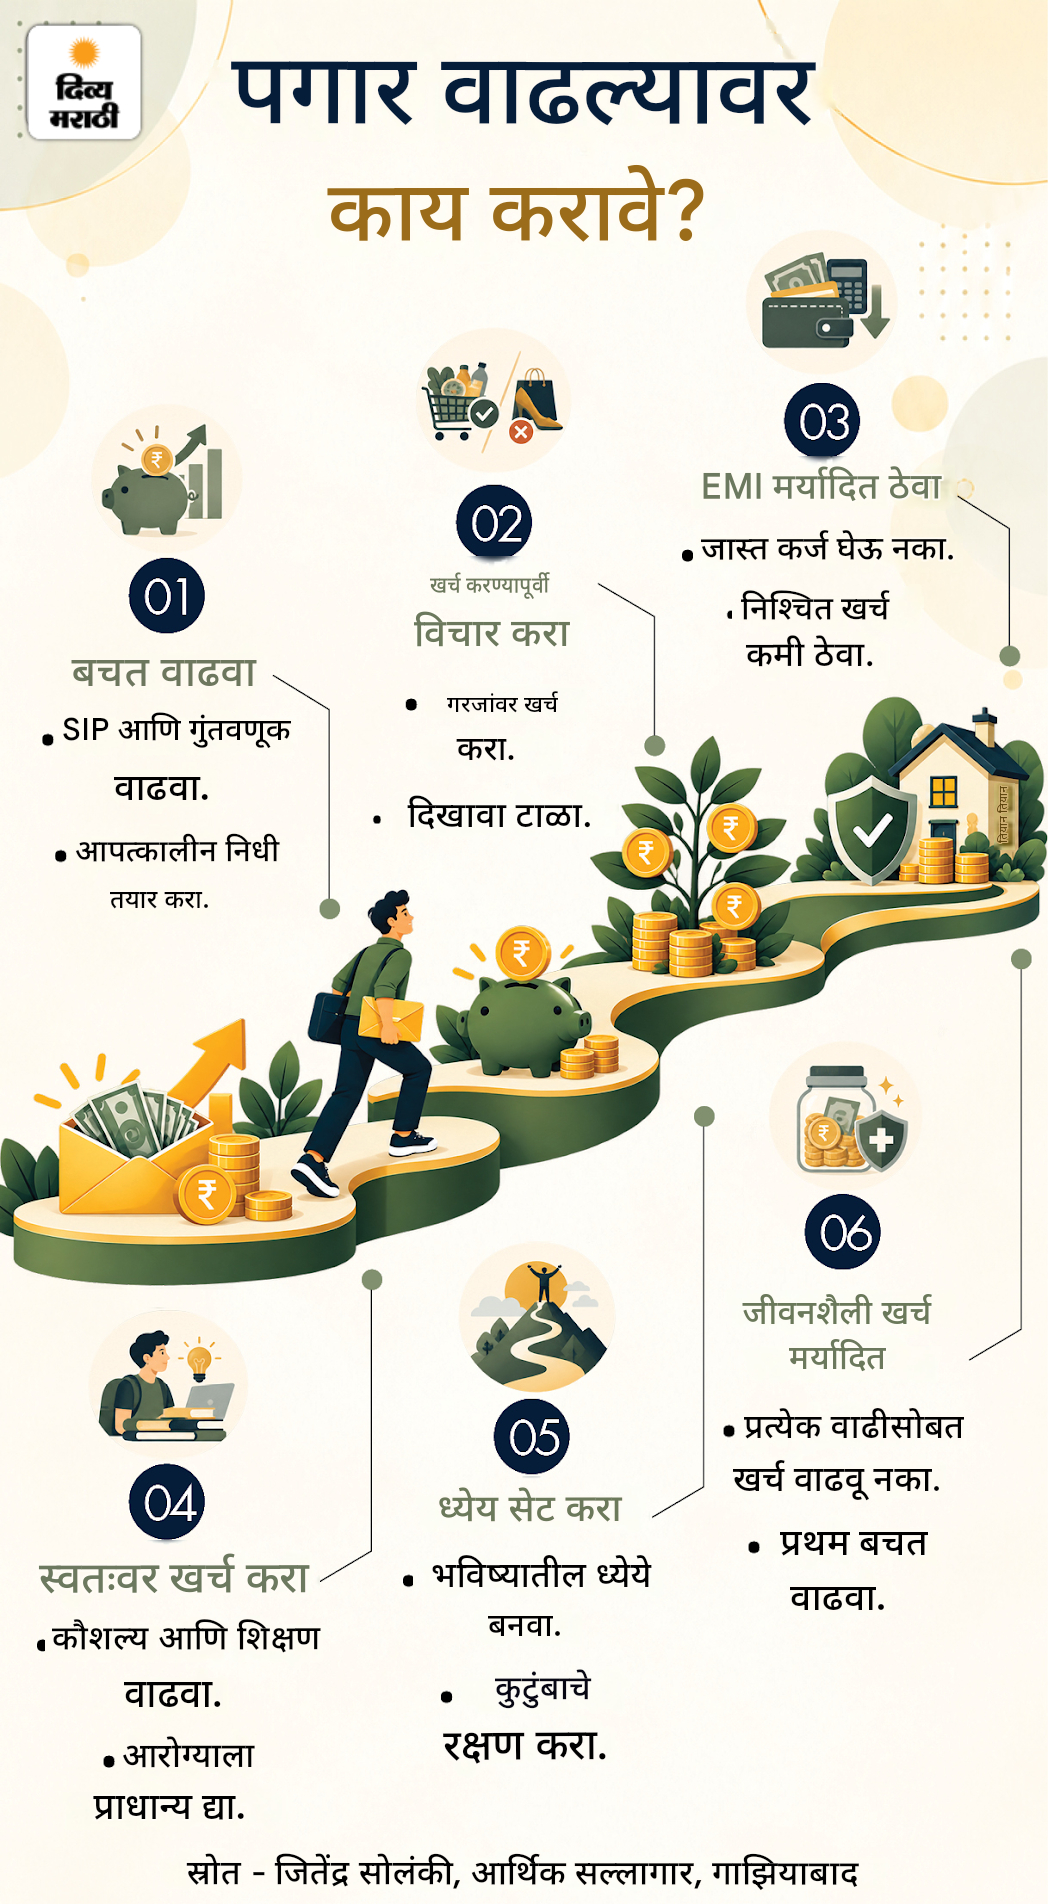
प्रश्न- पगार वाढल्यानंतर काय करावे?
उत्तर- यासाठी सर्वात चांगला मार्ग म्हणजे खर्च, बचत आणि भविष्य या तिन्हींचा समतोल साधून पुढे जाणे. ग्राफिकमध्ये पाहा, पगार वाढल्यानंतर काय करावे-
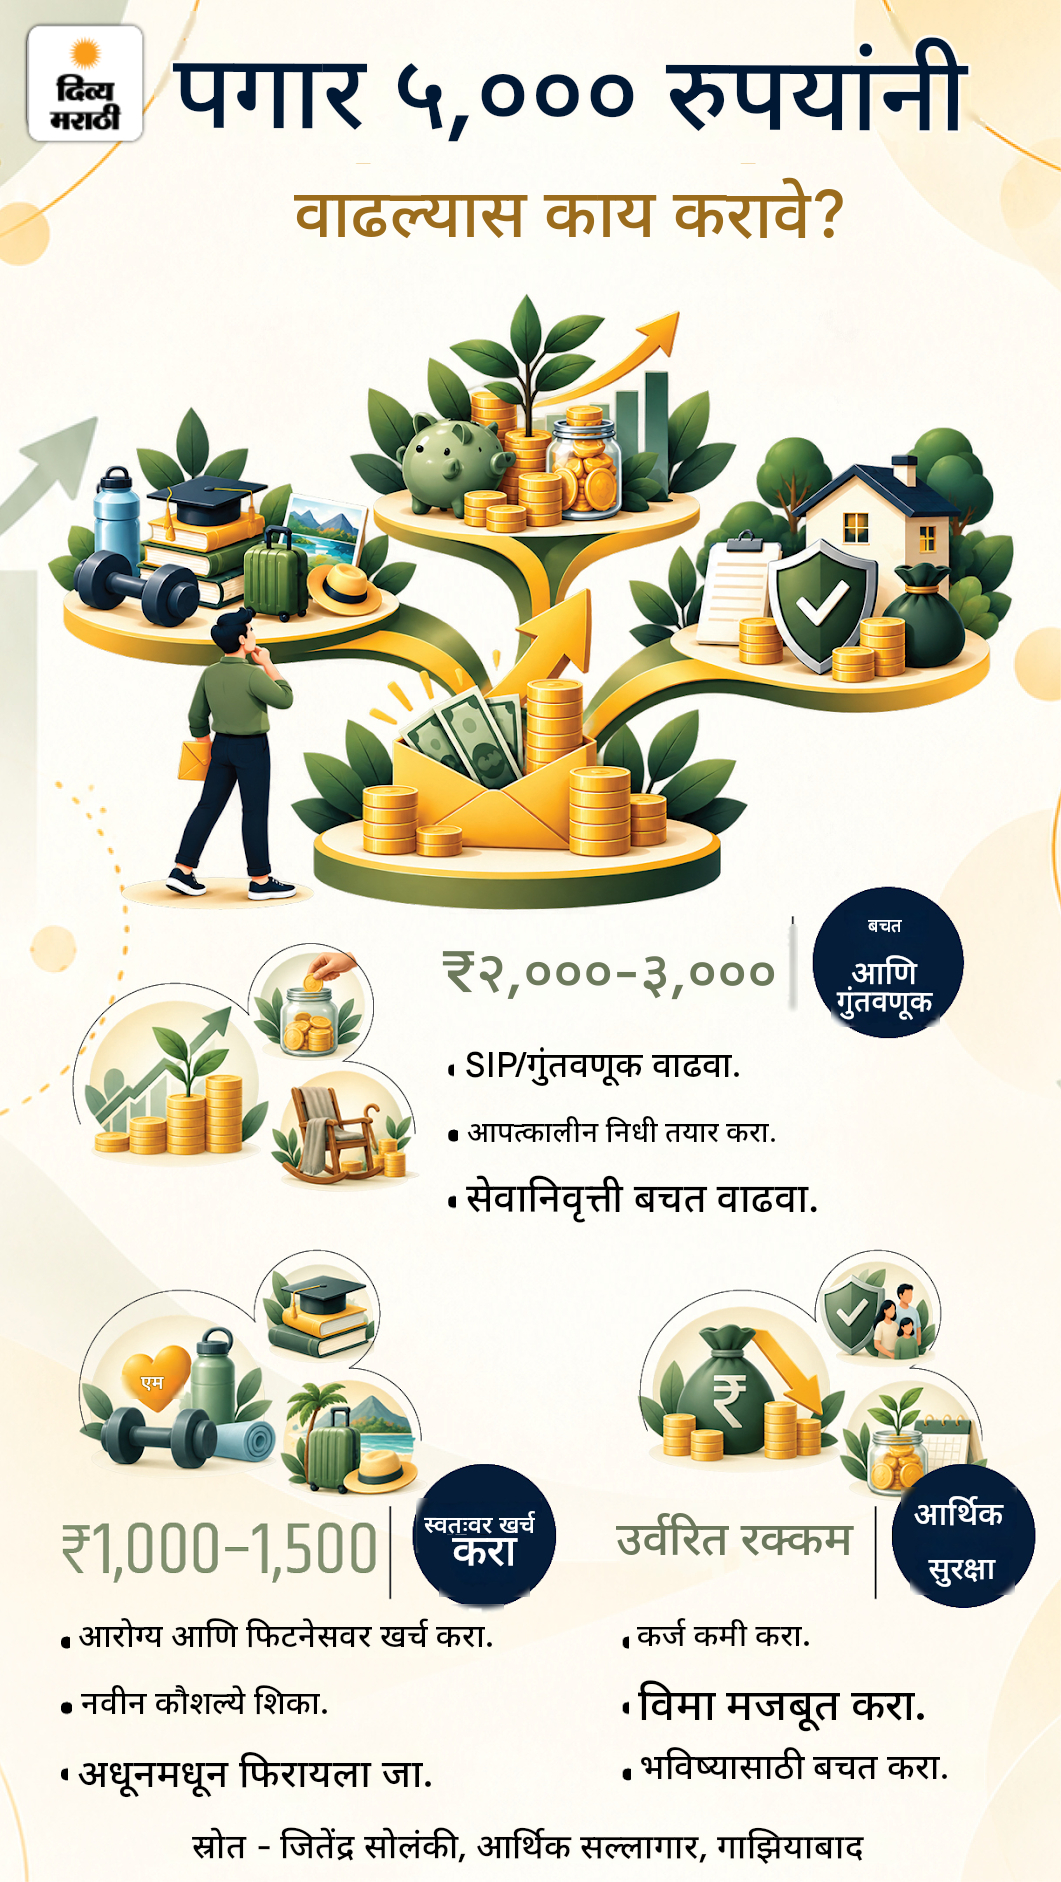
प्रश्न- समजा माझा पगार 40,000 रुपये आहे, जो वाढून 45,000 रुपये झाला. तर एक हुशार व्यक्ती वाढलेल्या 5,000 रुपयांचे काय करेल?
उत्तर- याचा स्मार्ट मार्ग असा आहे की हे रुपये आपल्या उद्दिष्टांनुसार अनेक भागांत विभागून घ्यावेत. हे ग्राफिकच्या माध्यमातून समजून घ्या-
प्रश्न- पगारातील बचत आणि गुंतवणुकीचे प्रमाण किती असावे?
उत्तर- सर्वांसाठी लागू होईल असे एकच परिपूर्ण प्रमाण नसते, कारण ते वय, जबाबदाऱ्या, शहर, कुटुंब आणि उत्पन्नावर अवलंबून असते. मात्र, वैयक्तिक वित्तव्यवस्थापनात 50-30-20 हा नियम ढोबळ नियम म्हणून खूप लोकप्रिय आहे. तो असा समजून घ्या-
50% गरजा
घरभाडे, अन्न, बिले, प्रवास, EMI इत्यादी.
20-30% बचत आणि गुंतवणूक
SIP, PF, आपत्कालीन निधी, निवृत्ती, विमा.
20-30% इच्छा
प्रवास, मनोरंजन, खरेदी, बाहेरचे जेवण इत्यादी.
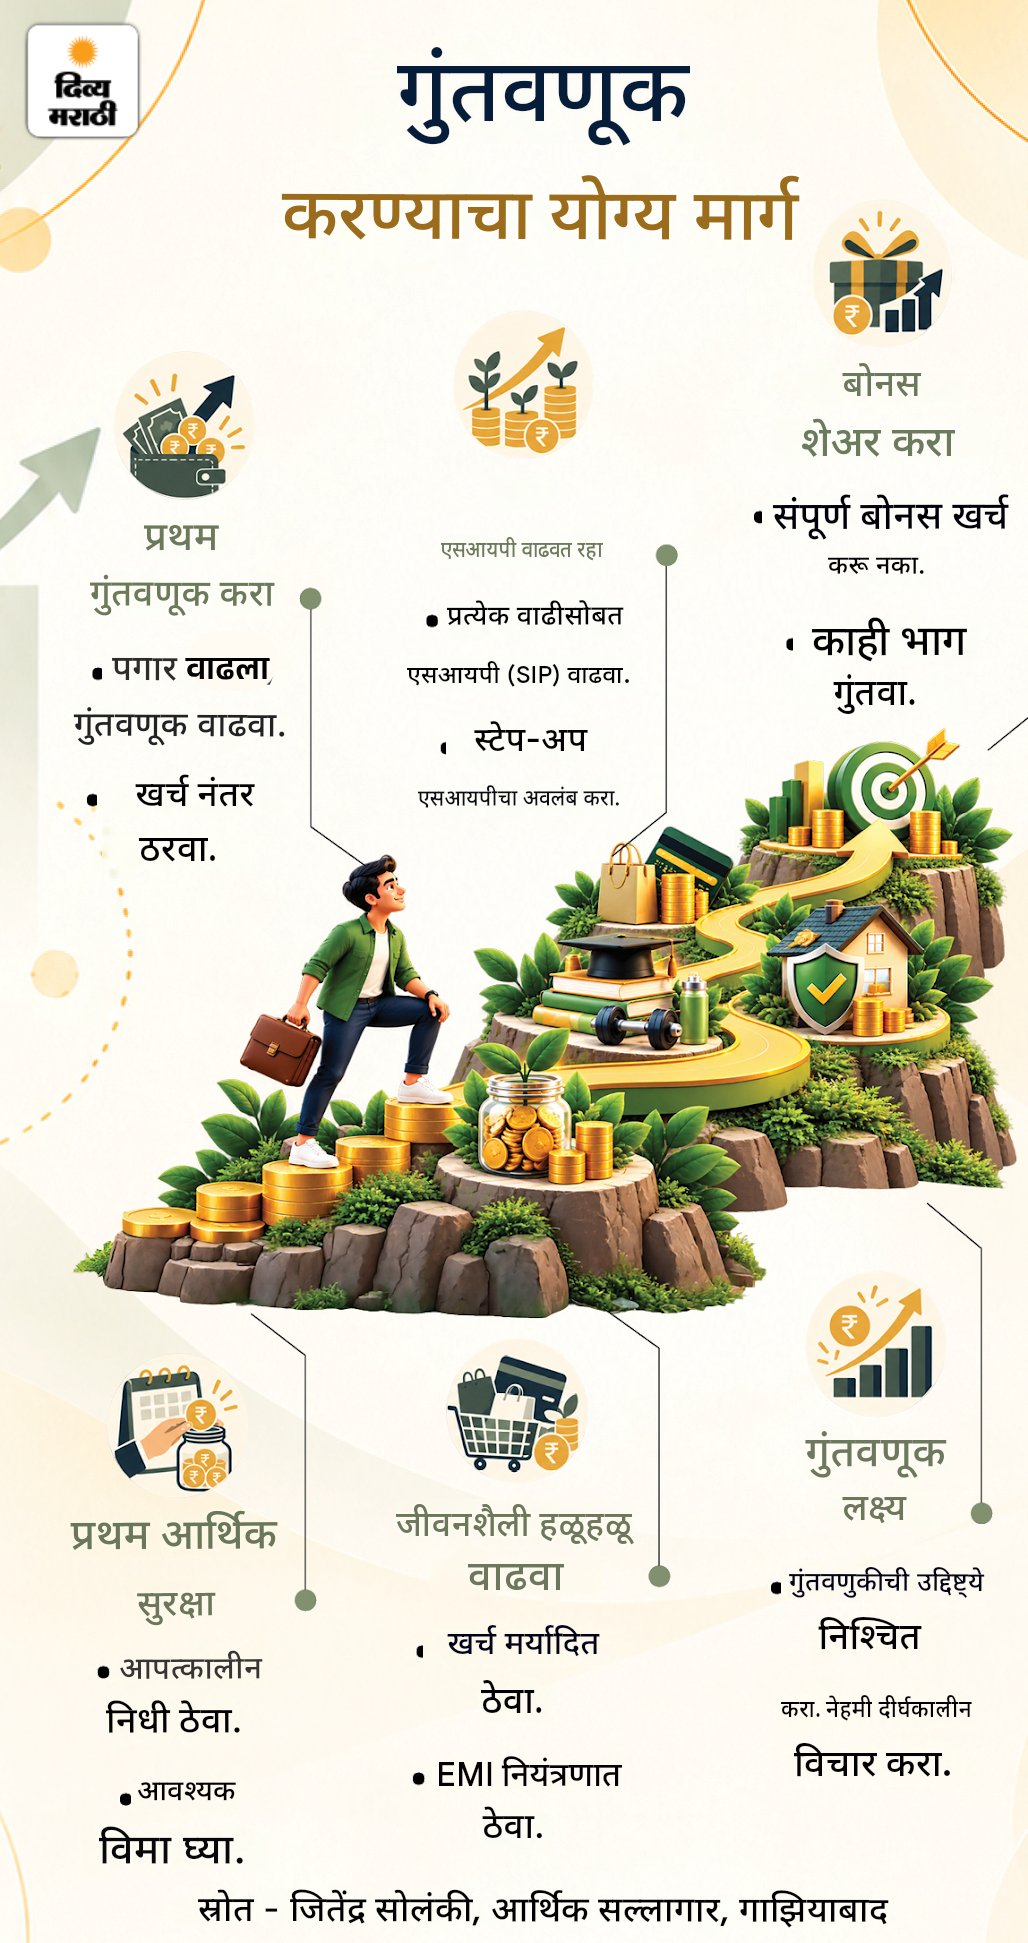
प्रश्न- पगार वाढल्यानंतर गुंतवणूक वाढवण्याचा योग्य मार्ग कोणता?
उत्तर- यासाठी गुंतवणुकीला प्राधान्य देणे हा सर्वात प्रभावी मार्ग आहे. ग्राफिकमध्ये योग्य पद्धत पाहा-
प्रश्न- पगार वाढल्यानंतर कोणती कर्जे घ्यावीत आणि कोणती घेऊ नयेत?
उत्तर- हे मुद्द्यांद्वारे समजून घ्या-
- भविष्यातील उत्पन्न, सुरक्षितता किंवा स्थैर्य वाढवणारे कर्ज अधिक चांगले मानले जाते.
- EMI उत्पन्नाच्या सुरक्षित मर्यादेत असेल, तेव्हाच गृहकर्ज घ्या.
- शिक्षण किंवा कौशल्य वाढवण्यासाठी घेतलेली कर्जे दीर्घकाळात फायदेशीर ठरू शकतात.
- क्रेडिट कार्ड, वैयक्तिक कर्ज आणि दिखाव्यासाठी केलेल्या खर्चांच्या EMI पासून दूर राहावे.
प्रश्न- पगार वाढल्यानंतर विमा संरक्षण वाढवणेही आवश्यक असते का?
उत्तर- हे मुद्द्यांद्वारे समजून घ्या–
- पगार वाढल्यासोबत व्यक्तीच्या जबाबदाऱ्याही वाढतात. त्यामुळे विमा संरक्षणाचा आढावा घेणे आवश्यक आहे.
- वैद्यकीय महागाई आणि चांगल्या उपचारांची गरज लक्षात घेऊन आरोग्य विम्याचे संरक्षण वाढवले पाहिजे.
- कुटुंबाची आर्थिक सुरक्षितता कायम राहील इतके मुदत विमा संरक्षण असावे.
- लग्न, मुले किंवा गृहकर्जासारख्या नव्या जबाबदाऱ्या आल्यानंतर जुने विमा संरक्षण अपुरे ठरू शकते.
- केवळ गुंतवणूक वाढवणेच नव्हे, तर आपल्या पैशांचे जोखमीपासून संरक्षण करणे हेदेखील आर्थिक नियोजनाचा महत्त्वाचा भाग आहे.
प्रश्न- दरवर्षी आपले आर्थिक नियोजन अद्ययावत करणे का आवश्यक आहे?
उत्तर- हे मुद्द्यांद्वारे समजून घेऊया-
- दरवर्षी उत्पन्न, खर्च, जबाबदाऱ्या आणि आर्थिक उद्दिष्टे बदलत असतात.
- म्हणून आर्थिक नियोजन अद्ययावत ठेवणे गरजेचे आहे.
- यामुळे गुंतवणूक, विमा, कर आणि बचत योग्य दिशेने सुरू राहतात.
- नियमित पुनरावलोकन केल्यामुळे भविष्यातील गरजा, महागाई आणि अचानक उद्भवणाऱ्या आर्थिक जोखमींसाठी चांगली तयारी करता येते.
प्रश्न- पगार वाढल्यानंतर जीवनशैलीत सुधारणा करू नये का?
उत्तर- पगार वाढल्यानंतर अधिक चांगले जीवन जगणे चुकीचे नाही; मात्र खर्च उत्पन्नापेक्षा जास्त वाढवू नये. शहाणपणाचे म्हणजे वाढलेल्या उत्पन्नातील काही भाग जीवनशैली सुधारण्यासाठी आणि मोठा भाग बचत व गुंतवणुकीसाठी वापरणे. संतुलित खर्चामुळेच दीर्घकाळ आर्थिक सुरक्षितता आणि चांगले जीवन मिळते.
प्रश्न- रिटायरमेंटबद्दल आतापासून विचार करणे आवश्यक आहे का?
उत्तर- होय, रिटायरमेंटचे नियोजन जितक्या लवकर सुरू केले जाते, तितका चक्रवाढीचा अधिक फायदा मिळतो. कमी वयात केलेली छोटी गुंतवणूकही दीर्घकाळात मोठी रक्कम बनू शकते. लवकर नियोजन केल्यामुळे भविष्यातील आर्थिक दबाव कमी राहतो. तसेच व्यक्ती इतरांवर अवलंबून न राहता आरामदायी आणि सुरक्षित जीवन जगू शकते.
……………………….
ग्राफिक- महेंद्र वर्मा
……………………….
ही बातमीही वाचा…
तुमचे पैसे- आणीबाणीच्या परिस्थितीत पैशांची गरज आहे: तुमच्या भविष्य निर्वाह निधीवर बँकेकडून स्वस्त कर्ज घ्या, नियम आणि कर्ज घेण्याची संपूर्ण प्रक्रिया जाणून घ्या
आणीबाणीच्या काळात पैशांची गरज भासल्यास बहुतेक लोक मित्र-नातेवाईकांकडून, क्रेडिट कार्डद्वारे किंवा वैयक्तिक कर्ज घेण्याचा विचार करतात. मात्र, तुमच्याकडे PPF (पब्लिक प्रॉव्हिडंट फंड) खाते असल्यास, कमी व्याजदरात कर्ज घेण्याचा आणखी एक पर्याय उपलब्ध आहे. संपूर्ण बातमी वाचा…